 北美生活引擎

赠与税是什么,谁来报
赠与税(gift tax)是联邦税,针对你把财产无偿送给别人的行为,现金、房产、股票都算。IRS 的 Form 709 说明写得很清楚:一般来说,任何赠与都是应税赠与,但有几类例外。需要申报的是送礼的人,也就是赠与人。夫妻不能合报一份 Form 709,各人各报各的。
哪些赠与不用报
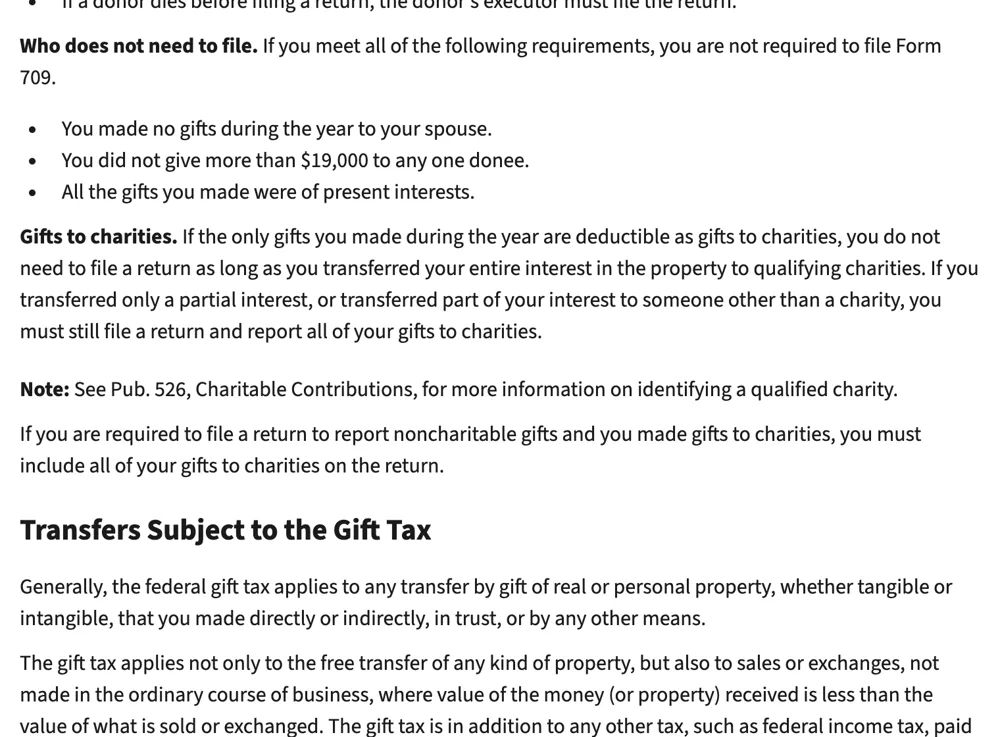
IRS 在 Form 709 说明里列出,同时满足下面三条,你就不用报 Form 709:
另外几种钱不算赠与:直接付给学校的学费、直接付给医疗机构的医疗费,给配偶的赠与(有专门规则),给政治组织的捐款。给合格慈善机构的赠与也不用报,前提是你把财产的全部权益都给了慈善机构。
送礼前可以顺手做两件事:一是把每笔赠与的日期、金额、受赠人记下来,年底统一核对有没有哪个人超过 $19,000;二是房产、股票这类非现金赠与,保留当时的估值依据,IRS 的 Form 709 说明要求按公允市价(fair market value)申报。
年度额度和终身额度:两个不同的数
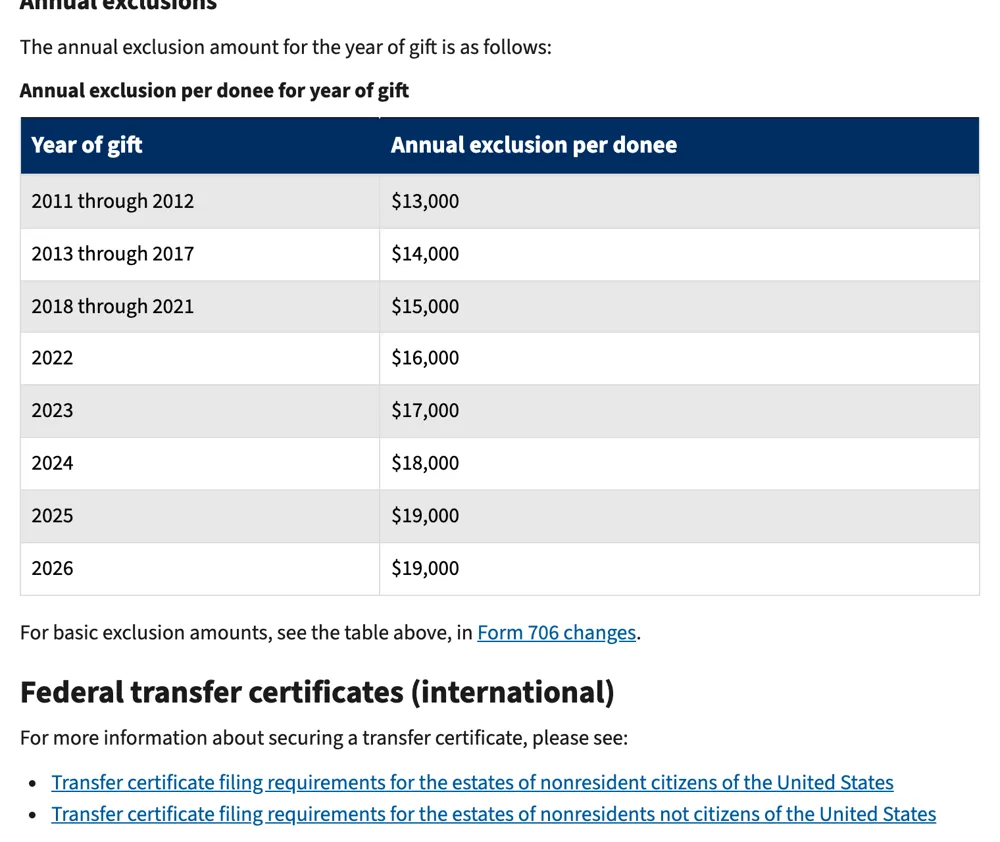
年度额度是“每个受赠人每年”的免税额:IRS 的表格显示,2025 年和 2026 年都是 $19,000。你给 3 个孩子各 $19,000,一年共 $57,000,都不用报。
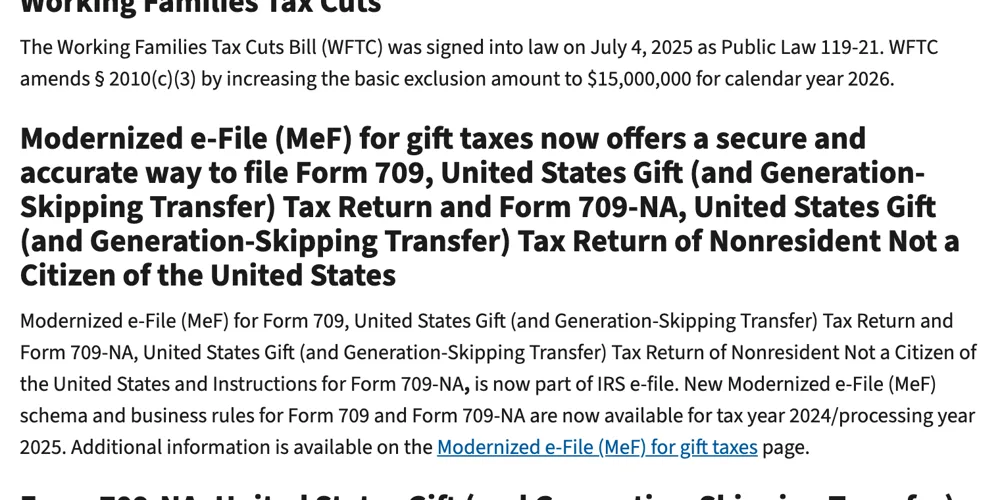
终身额度是另一回事。IRS 说,赠与、遗产和隔代转移税是按你一生中累计转移的金额算的,超过终身基本免税额才有税,这个额度 2026 年是 $15,000,000(《Working Families Tax Cuts》法案把它提高到这个数)。超出年度额度的赠与要报 Form 709,会从这个终身额度里扣掉,所以通常报了也不用当年缴税。
一个例子(我们的举例,不是报税建议)
假设你在 2026 年一次性给孩子转账 $50,000。其中 $19,000 在年度额度内,剩下 $31,000 要在 Form 709 上申报,并计入终身额度。按 IRS 的规则,累计远低于 $15,000,000,所以通常不用当年缴税。夫妻两人都同意的话,可以选择“赠与分摊”(gift splitting):IRS 的表格显示 2026 年这样每位受赠人可免 $38,000。但要分摊,必须报 Form 709,不管金额多少。
什么时候报,晚了怎么办
Form 709 是年度申报:一般是赠与发生后次年的 1 月 1 日到 4 月 15 日之间,4 月 15 日遇到周末或节假日顺延到下一个工作日。按这个规则,2026 年的赠与要在 2027 年 4 月 15 日前报(我们的推算)。
报的方式:IRS 的 What's New 页面说,Form 709 已经可以通过 Modernized e-File 电子申报;纸质申报的话,2025 年版说明给的寄送地址是 Department of the Treasury, Internal Revenue Service Center, Kansas City, MO 64999,具体以你报税那年的最新说明为准。
延期有两种办法:延长个人所得税申报(用 Form 4868),赠与税申报会自动一起延期;或者另外交 Form 8892。IRS 提醒,延期只延长申报时间,不延长缴税时间。晚报晚缴可能被罚,IRS 会看有没有“合理理由”。
自己要先弄清楚的几件事
- 非美国税务居民的外国人,用的是另一份表 Form 709-NA;给非美国公民的配偶也有另外的规则,别直接套用上面的数字。
- 房产、股票、公司股份这类赠与要估值,IRS 说明提到可能要附估价报告等文件。
- 具体金额和是否要报,建议问报税专业人士。以上是 IRS 官方说明的整理,不是个人税务建议。